給湯器の故障でも、原因と契約内容によって火災保険の確認対象になる場合があります。火災だけでなく、落雷、風災・ひょう災・雪災などを補償する契約があるためです。
ただし、給湯器が建物の保険対象に含まれるか、故障原因が補償範囲か、電気的・機械的事故の特約があるか、免責金額はいくらかで判断は変わります。自然の消耗や経年劣化は原則として対象外です。
まず安全を確保し、修理前の状態を写真に残して、契約先の保険会社・代理店へ連絡します。ガス臭・焦げ臭・漏電の疑い・大量の水漏れがある場合は、保険確認より使用を止めてください。

- 太田 雄冴
- お湯の救急車 代表
- 作業歴8年
- 対応実績年間3,000件以上
- 保有資格:第二種電気工事士/ガス消費機器設置工事監督者/ガス可とう管接続工事監督者/ガス機器設置スペシャリスト
- 即日対応保証 30分以内返信/3時間以内現地到着
豊富な経験をもとに、お客様のご要望に寄り添い、最適なプランをご提案します。価格面でも、お客様のニーズに合わせた柔軟なご相談が可能です。確かな実績ときめ細やかな対応で、お客様に安心と満足をお届けできるよう心がけております。
24時間 365日 対応
\ 小さな不安もお気軽に /
給湯器に火災保険が使えるかは4項目で決まる
保険名ではなく、保険の対象・事故原因・特約・免責金額の4項目を見ます。給湯器が壊れたという事実だけでは、支払いの可否は決まりません。
| 確認項目 | 見る場所 | 確認する内容 |
|---|---|---|
| 保険の対象 | 証券・契約画面 | 建物に給湯設備が含まれるか |
| 事故原因 | 補償内容 | 火災・落雷・風雪災などの範囲 |
| 特約 | 特約一覧 | 電気的・機械的事故の補償 |
| 免責金額 | 契約条件 | 自己負担額と支払条件 |
賃貸住宅の場合は、建物側の保険を入居者が自由に使えるとは限りません。管理会社や貸主への連絡が先になるため、自己判断で修理契約を進めないようにします。
故障原因別に火災保険の契約内容を確認する
原因ごとに確認する補償項目が違います。次の分類は支払いを保証するものではなく、保険会社へ確認する入口です。
- 火災・落雷・破裂・爆発
基本補償に含まれる事故の種類を確認します。 - 風災・ひょう災・雪災
強風による飛来物、ひょう、積雪など、実際の事故状況を伝えます。 - 水災・外部からの物体衝突
浸水条件や外部衝突が契約範囲に入るか確認します。 - 内部の電気的・機械的事故
給湯設備を含む専用特約の有無と、契約開始日などの条件を確認します。
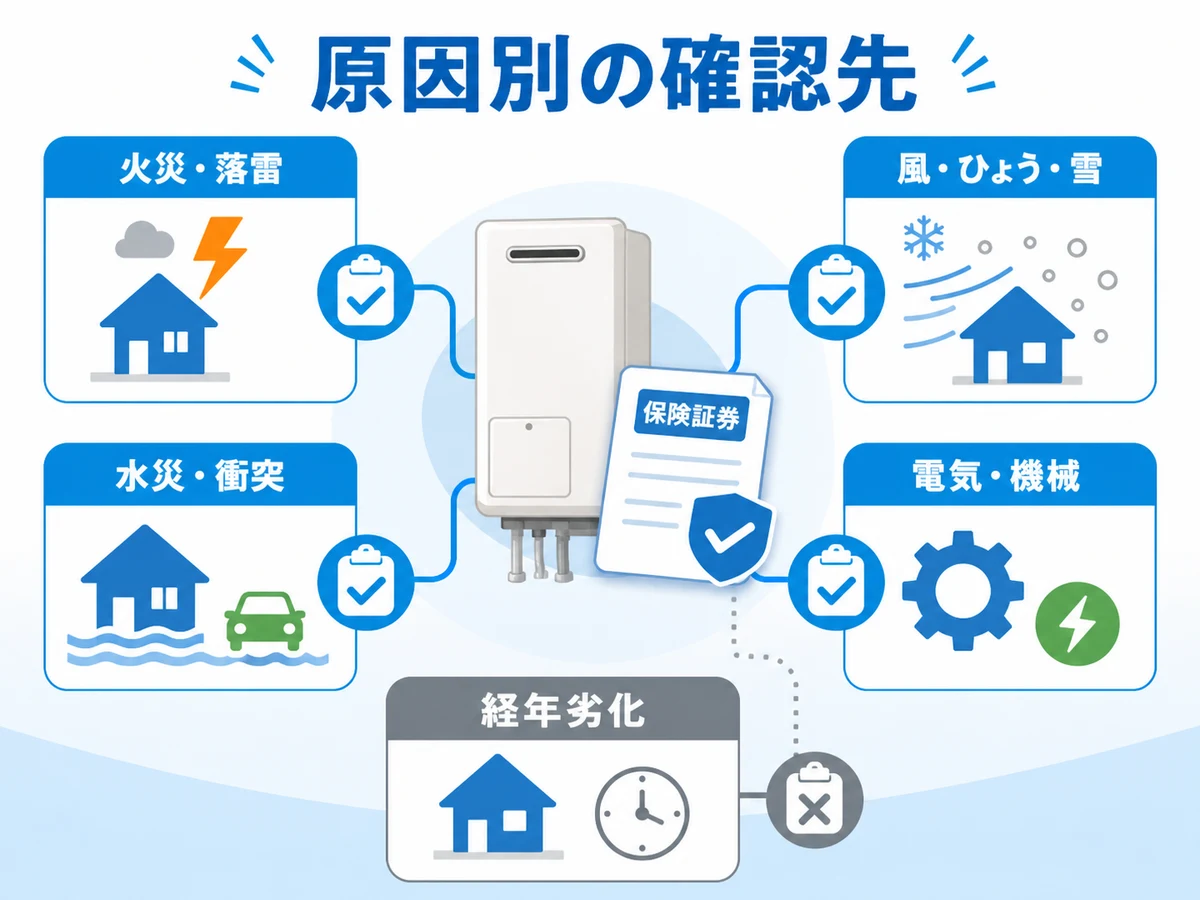
配線のショートや機械内部の故障は、通常の火災・風災補償ではなく、建物電気的・機械的事故特約などで扱う商品があります。特約名や対象設備、加入条件は保険会社・契約時期で異なります。
給湯器交換、補助金の対象かもしれません
機種を入力すると、使える補助金の目安を確認できます。
経年劣化・消耗品・メーカー保証は対象外になりやすい
長年の使用による摩耗、さび、自然な劣化は、火災保険の対象外になるのが一般的です。「突然動かなくなった」だけでは、突発的な事故と判断されるとは限りません。
- メーカー保証や延長保証で対応する故障は、先に保証条件を確認します。
- パッキンなどの消耗品交換は、特約があっても対象外となることがあります。
- 同じ症状を繰り返していた場合は、発生時期と過去の修理履歴も伝えます。
設置年数が長い給湯器は、保険確認と並行して修理か交換かも比較します。部品供給の有無、修理後の再発リスク、交換見積もりまで確認すると、保険対象外だった場合にも判断しやすくなります。

最短 30分以内 に
\ 専門スタッフがご案内 /
保険会社へ連絡する前に残す記録
安全を確保したら、修理や撤去で状態が変わる前に記録を残します。必要書類は事故ごとに異なるため、最初からすべてを自己判断でそろえる必要はありません。
- 保険証券または契約内容画面、証券番号
- 事故の日時、天候、発生前後の状況
- 給湯器のメーカー、型番、設置年
- 本体、周囲、エラー表示、損害箇所の写真
- 修理見積書、修理業者が確認した症状と原因所見
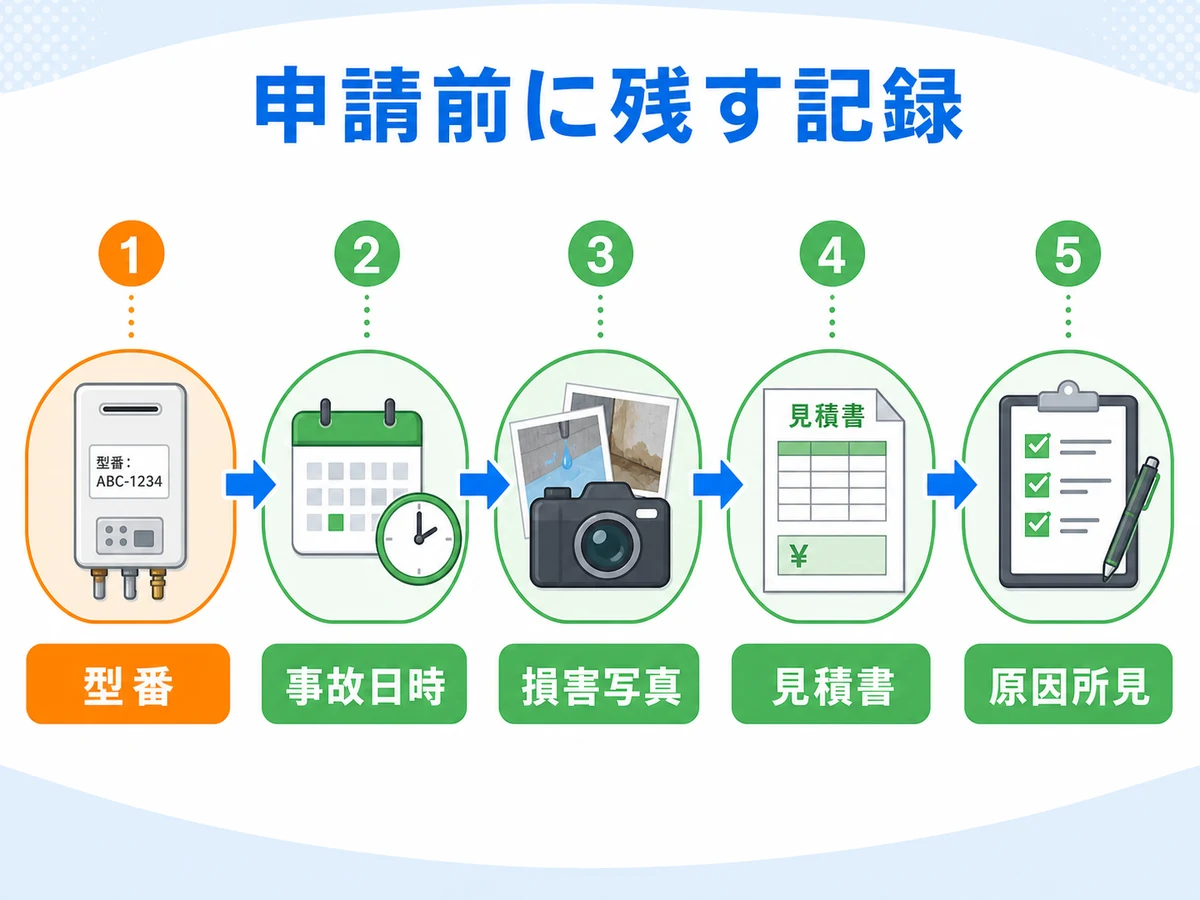
保険会社へは、契約者名、証券番号、事故日時、事故原因の心当たり、損害の程度、修理先を伝えます。その後、必要書類と現場確認の有無を聞いてから、修理内容を決めると行き違いを減らせます。
給湯器交換、補助金の対象かもしれません
機種を入力すると、使える補助金の目安を確認できます。
保険会社と修理業者の役割は違う
保険金の支払いを判断するのは保険会社です。修理業者は、給湯器の症状、安全状態、故障原因の候補、修理・交換の見積もりを伝える役割です。
修理業者へは、保険申請の可否ではなく、給湯器の状態診断と安全確認を依頼するのが基本です。
- 安全確保と写真記録
危険があれば使用を止め、無理のない範囲で状態を撮影します。 - 保険会社・代理店へ連絡
事故を報告し、補償範囲と必要書類を確認します。 - 修理業者へ点検を依頼
症状、原因候補、見積もりを文書で受け取ります。 - 修理か交換を決定
安全性、保険会社の案内、費用、使用年数を合わせて決めます。
修理を急ぐ場合でも、安全確保に必要な応急対応と、保険確認用の記録を分けて考えます。撮影できない危険な状況では、写真のために近づかず、消防・ガス事業者・修理窓口の指示を優先してください。
「火災保険で無料修理」という勧誘に注意する
保険金の支払い前に「無料」「全額出る」と断定する勧誘には注意が必要です。補償対象外や免責金額があれば、修理代や解約料を自己負担する可能性があります。
- 保険会社へ連絡する前に、修理工事や申請代行の契約を急がせる
- 実際と異なる事故原因で申請するよう勧める
- 保険金の一定割合を成功報酬や解約料として請求する
勧誘を受けたら、その場で契約せず、自分で契約先の保険会社・代理店へ確認します。不審な契約や解約料で困った場合は、消費者ホットライン188へ相談できます。
給湯器の火災保険は契約と原因を確認して判断する
給湯器に火災保険が使えるかは、建物補償、事故原因、特約、免責金額で変わります。経年劣化だけの故障は対象外になりやすいため、契約内容と故障状況を分けて確認してください。
ガス臭、焦げ臭、漏電の疑い、大量漏水がある場合は、保険より安全対応が先です。写真・型番・見積書を残し、保険会社には補償と必要書類を、修理業者には安全状態と原因候補を確認します。
累計100万戸の実績
\ 安心の10年保証 /